Обмен налоговой информацией в рамках OECD CRS (Common Reporting Standard)
Вступление
Эта статья ставит целью коротко описать задачу, принципы и релевантные для иммигрантов в/через Армению нюансы международного соглашения об обмене налоговой информацией, OECD CRS (The Common Reporting Standard). Основная цель статьи — избежать мифов и повторения споров в сообществах иммигрантов о том, как работает или не работает обмен определенной налоговой и финансовой информацией между странами.
Тему обмена налоговой информацией невозможно описать полностью, потому что помимо многосторонних стандартов и соглашений вроде OECD CRS существуют соглашения между отдельными странами, описать каждое из них не только не является практически возможным: для 193 широко признанных стран и регионов число комбинаций достигает почти 19K.
CRS использует различные правила для различных видов счетов. Эта статья фокусируется в первую очередь на банковских счетах ФЛ и ИП (то есть счетах ЮЛ с одним, сразу известным конечным бенефициаром).
Ссылки
OECD
- Отчёт OECD об обмене налоговой информацией (по запросу) в рамках CRS со стороны Армении (апрель 2024)
- CRS FAQ (декабрь 2025)
- Crypto Assert Reporting Framework and Amendments to the CRS (июнь 2023)
Wikipedia
В Армении
- Закон ՀՕ-310-Ն
- Парламент Армении ратифицировал соглашение об автоматическом обмене информацией о финансовых счетах (2024)
- Армения внедрит автоматический обмен информацией о финансовых счетах нерезидентов с более чем 100 странами (2024)
Публично доступные рекомендации и/или требования по внедрению CRS в других странах
- 🇨🇦 Guidance on the Common Reporting Standard (in English, en français) (2024)
Официальная документация OECD CRS
Standard for Automatic Exchange of Financial Account Information in Tax Matters
Второе издание (2017) Standard for Automatic Exchange of Financial Account Information in Tax Matters на английском, испанском и французком:
2017 EN Standard for Automatic Exchange of Financial Account Information in Tax Matters.pdf
The CRS Implementation Handbook
Рекомендации по внедрению CRS: The CRS Implementation Handbook.
2018 CRS implementation handbook.pdf
Что такое CRS?
CRS — набор правил, принципов и рекомендаций (a framework) по обмену информацией о банковских, брокерских и прочих финансовых счетах между налоговыми различных стран. Целью создания CRS является усложнение уклонения от уплаты налогов с помощью использования счетов в других юрисдикциях.
В практической плоскости CRS можно считать многосторонним международным соглашением, которое страны ратифицируют и реализуют с разной скоростью. По состоянию на декабрь 2024, в той или иной степени соглашение ратифицировали и в той или иной степени реализовали более 100 стран, включая республику Армения.
Почему иммигрантам в Армении стоит понимать основы работы CRS?
Общая иммигрантская грамотность
Иммигранты вынуждены быть грамотнее среднего в легальных, финансовых и налоговых вопросах. Понимание основ международных налоговых соглашений и обмена — одна из частей этой грамотности, которая пригодится что в Армении, что в Канаде, что в Испании, что в Таиланде.
Не декларировать счета, которые нет необходимости декларировать
Релевантная статья: про декларирование зарубежных счетов в ФНС РФ.
Для постоянно проживающих (будем считать постоянным проживание 183 и более дней в году) в Армении иммигрантов с гражданством РФ основной целью будет доказать банкам и/или налоговой республики, что вы являетесь резидентом республики (как налоговым, так и фактическим), чтобы данные о ваших счетах не отправлялись в страну гражданства, где существуют совершенно несовместимые с современной жизнью законы о валютном регулировании. Несмотря на то, что для постоянно проживающих вне РФ существуют серьезные послабления (пункт 8 статьи 12 173-ФЗ), большинство эмигрантов из РФ, потерявших налоговое резидентство, хотели бы минимизировать своё общение с этой прекрасной организацией.
Снижение риска претензий со стороны налоговых органов
Понимая, как работают принципы обмена налоговой информацией, можно избежать претензий со стороны налоговых органов стран, где вы не являетесь налоговым резидентом.
Как правило это актуально лишь в более сложных ситуациях, но часто в иммиграции можно заметить нехитрую корреляцию: чем больше информации из первоисточников вы знаете, тем менее вероятны проблемы с налоговыми органами стран, где вы жили раньше, но больше не живёте.
Почему CRS существует и какие цели ставит
В глобализованном мире, где открыть счета вне страны фактического проживания не составляет большой сложности, уход от налогов путем использования счетов в других странах — одна из главных проблем налоговых служб абсолютно всех стран.
CRS был создан на основе опыта других соглашений и законодательных инициатив, в частности FATCA и BEPS. Однако CRS фокусируется исключительно на обмене ключевой информацией о счетах и их конечных бенефициарах и не привязан только к одной стране, как FATCA, на основе которой CRS и проектировался.
Цель CRS — описать минимальный набор требований к финансовым организациям, которые ратифицирующие соглашения правительства превратят в местные законы, и который позволит налоговым службам стран обмениваться информацией о счетах нерезидентов с налоговыми стран, где бенефициар резидентом является.
Очень краткое описание механизма обмена в рамках CRS
Источники, использующиеся для описания этой части:
- Страница 8 в CRS Implementation Handbook
- Страницы 9-16, 71-74 в документации CRS.
Процесс обмена данными о счетах в рамках CRS можно коротко описать следующим образом:
- Страна-участница соглашения ратифицирует его нормы и меняет местное законодательство согласно рекомендациям и минимальным требованиям соглашения. Детали неизбежно будут отличаться от страны к стране, CRS старается описать много типичных ситуаций, чтобы отличий было минимальное количество
- Финансовые организации (банки, брокеры, страховые компании, и так далее) в каждой стране обновляют информацию о (налоговом и фактическом) резидентстве владельцев счетов (либо конечных бенефициаров)
- Определенные данные о счетах налоговых нерезидентов местной юрисдикции передаются в местную налоговую
- Налоговая обменивается этими данными с налоговыми других стран, ратифицировавших соглашение об автоматическом обмене
- Обмен может происходить как по запросу налоговых органов других стран, так и автоматически. Разные страны внедряют автоматический обмен с разной скоростью, некоторые же участвуют только в обмене по запросу
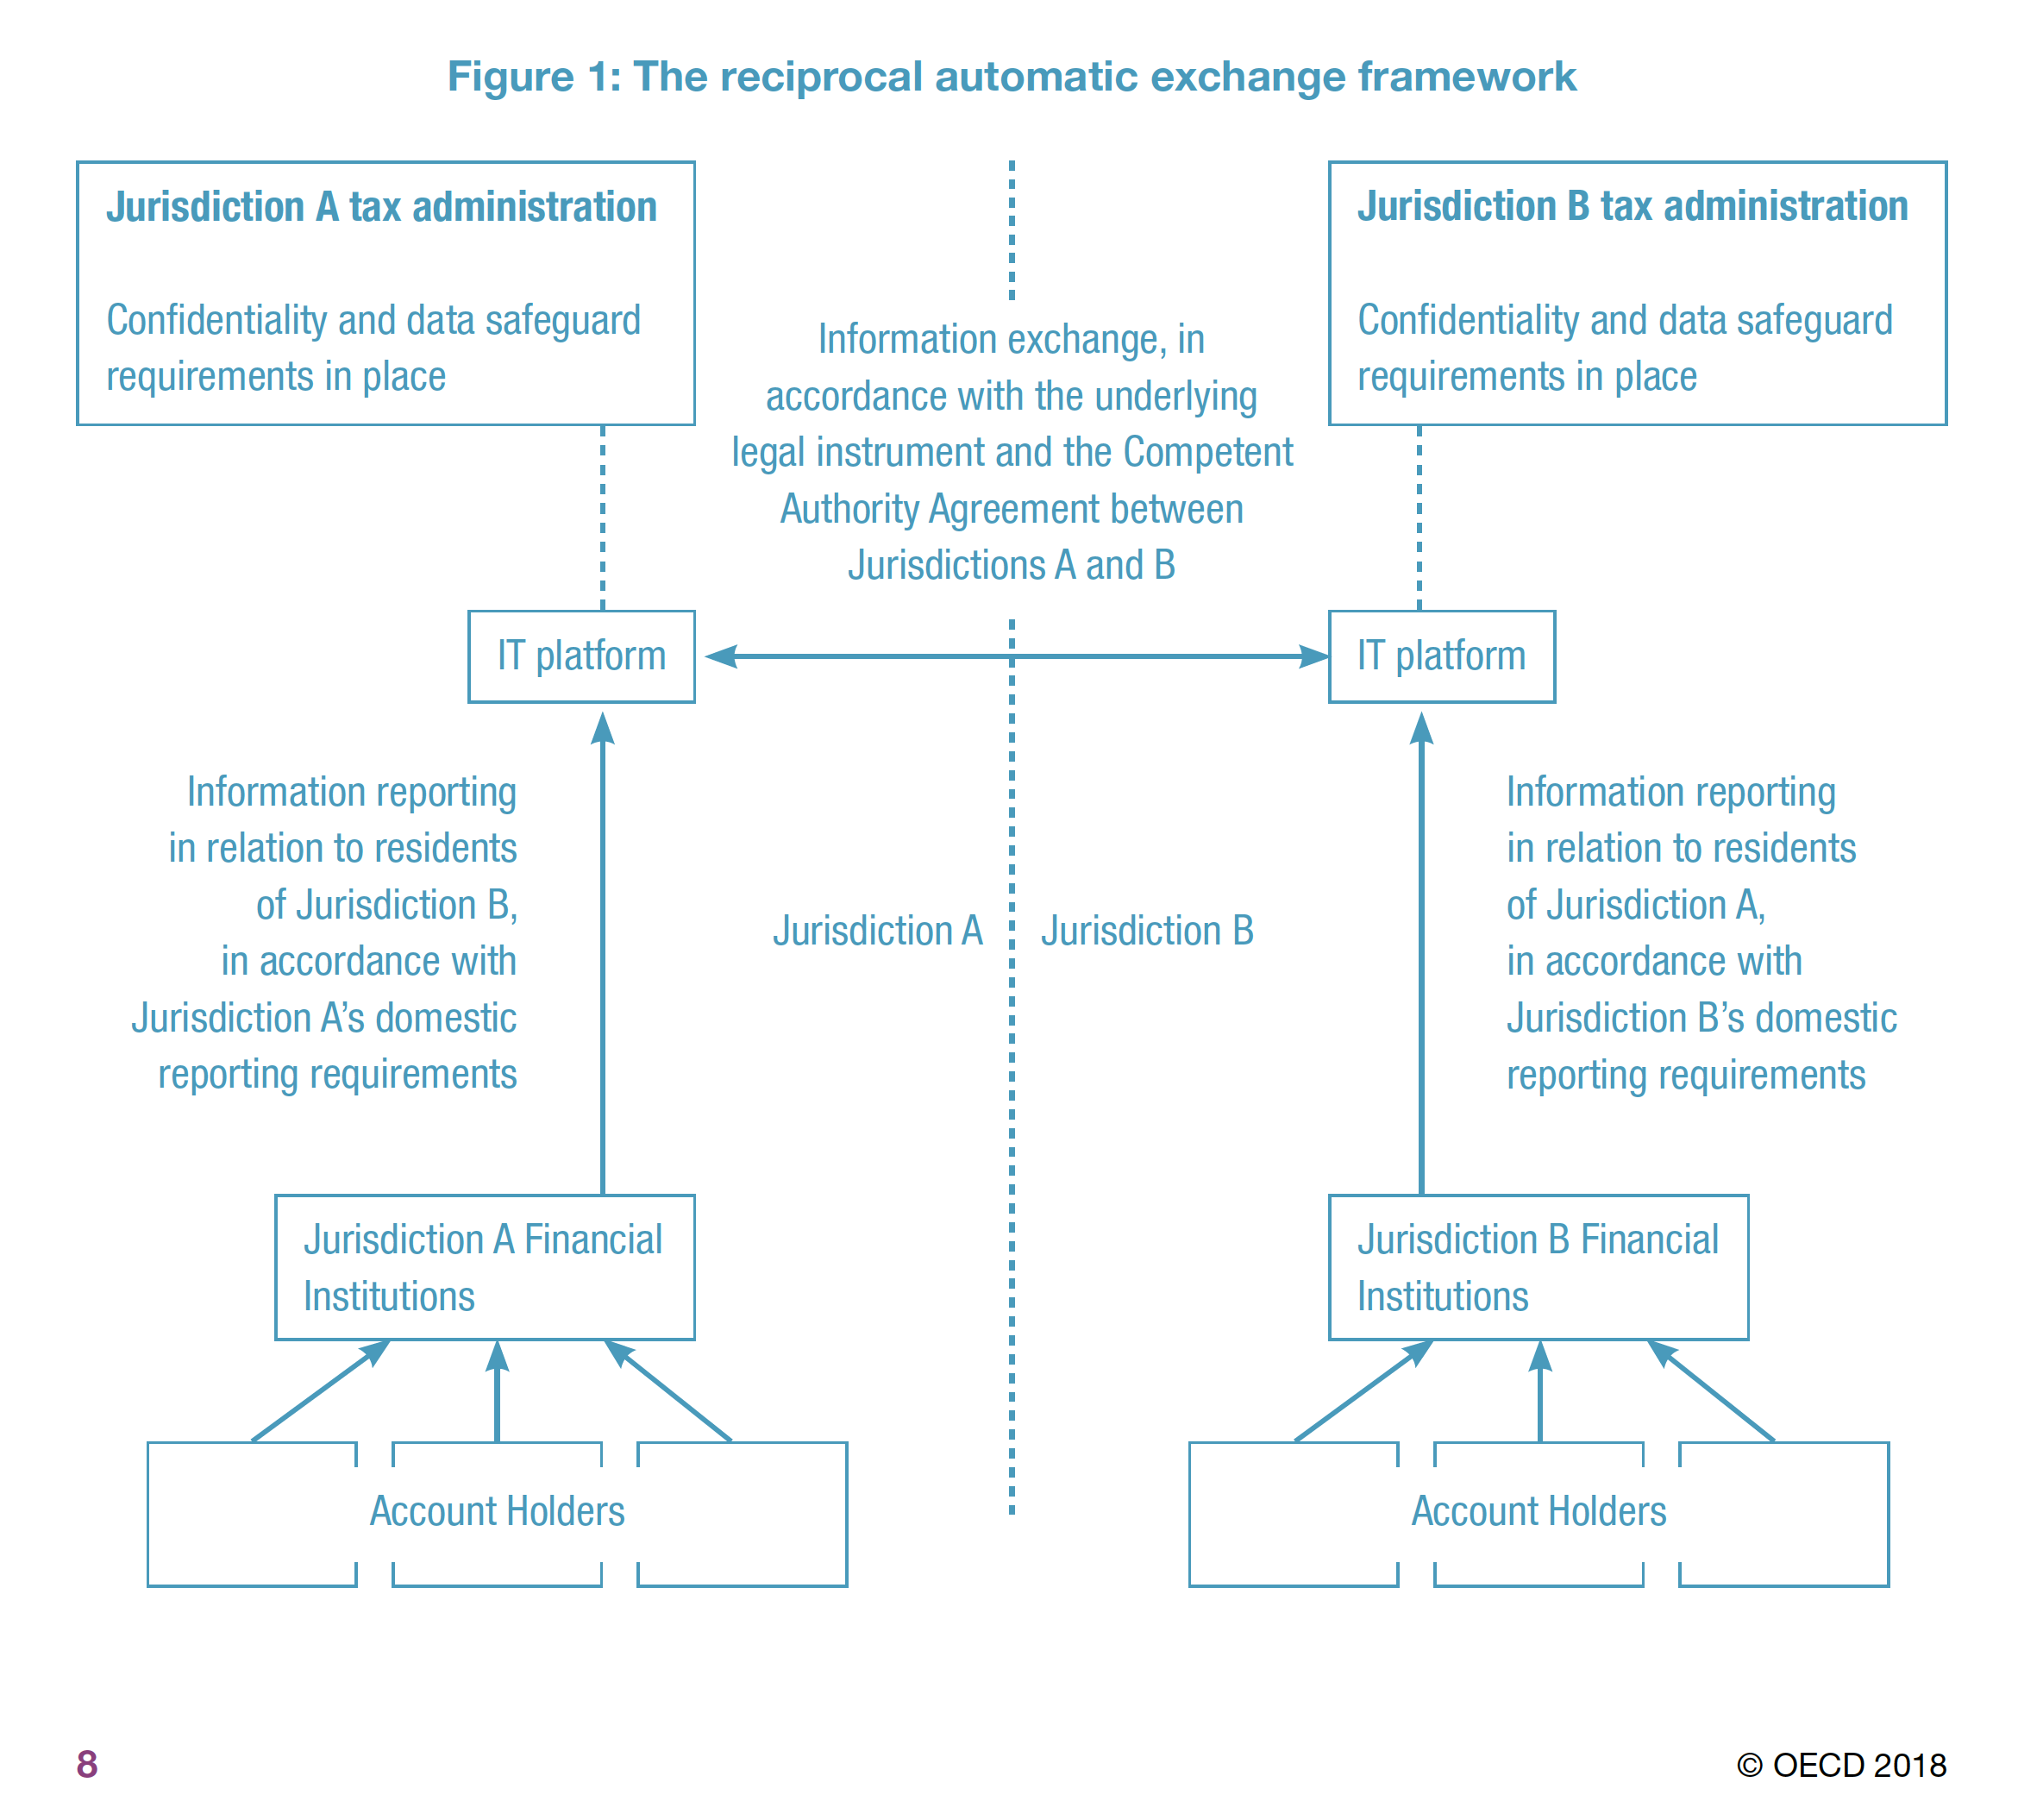
Страница 8 из CRS Implementation Handbook
Как можно заметить, механизм обмена в целом прост и большая часть вопросов сводится к тому, какие счета будут попадать в него и какими будут критерии подтверждения резидентства в конкретной стране.
Эта статья фокусируется в первую очередь на банковских счетах ФЛ и ИП (то есть счетах ЮЛ с одним, сразу известным конечным бенефициаром).
Теория и практика. Почему в статье столько ссылок на документацию налоговой Канады?
Как и во многих других сферах законодательства, многосторонних международных соглашениях и налогообложении, теория не всегда будет совпадать с практикой точно.
CRS опирается на изменения в местном законодательстве в ратифицировавших соглашение странах. Местные законы могут отличаться друг от друга, содержать конфликты, недостаточно точные определения, и так далее.
Эта статья описывает теоретические аспекты CRS и публично описанные guidelines и, в качестве давно (с 2017) участвующего в обмене практического примера, требования налоговой одной отдельной страны — Канады — у которой эти документы есть в открытом доступе на английском.
Предсказать каждый нюанс реализации ратифицированного соглашения в Армении авторы статьи не могут, и статья будет обновляться по мере появления публично доступных принятых законов, актов и рекомендаций КГД (налоговой Армении).
Основные определения
В CRS существует несколько критически важных определений.
Reportable Account
Это счёт, который соответствует критериям для рассмотрения и, для налоговых нерезидентов, включения в данные при обмене.
Некоторые счета, например, пенсионные или не облагаемые налогами в отдельной стране, не считаются reportable, однако большинство счетов ими являются.
Reportable Jurisdiction
Любая юрисдикция, с которой осуществляется обмен в рамках CRS, не включая местную юрисдикцию и страны, с которыми может уже существовать альтернативный механизм обмена (например, для Канады в список таких стран не будет входить США из-за давно существующих двусторонних и трехсторонних соглашений).
Reportable Person
Упрощенная формулировка: это конечный бенефициар (через ЮЛ структуры или напрямую как ФЛ, ИП) одного или более счетов, считающихся Reportable Account.
Self-certification
В рамках CRS, процесс запроса у клиента релевантных данных (например, фактического адреса проживания с подтверждением, подтверждения постоянного проживания в стране, и так далее) называется self-certificaition.
CRS описывает определенные требования к self-certification: например, примеры документов, которые могут использоваться для подтверждения резидентства.
Aggregation
Процесс “связи” (linking) всех счетов клиента (конечного бенефициара) и определение их суммарного баланса называется aggregation. Это механизм борьбы с дроблением суммы денег на N счетах с целью изменения применяемых правила анализа счетов (см. ниже).
Как собираются данные для обмена
Источники, использующиеся для описания этой части:
- Cтраницы 8, 15-26 и 48-49 в CRS Implementation Handbook
- Reportable Accounts, Accounts subject to review, New reportable accounts, Validation of self-certification в документации налоговой Канады на тему CRS
Данные о счетах собирают финансовые организации, руководствуясь определенным правилам и используя рекомендуемые либо любые другие источники данных. Правила отличаются для различных видов счетов, их бенефициарах (ФЛ или ЮЛ). Правила также отличаются для уже существующих счетов и новых открываемых счетов, а также объемов средств на счетах.
CRS описывает как стандартные, так и углубленные процедуры анализа счетов и их конечных бенефициаров. В частности, углубленные процедуры применяются в случаях
- High-value Accounts (см. ниже)
- Когда счета имеют связь с программами CBI/RBI (“резидентство или гражданство за инвестиции”), например, финансовая организация инкорпорирована в юрисдикции, где существуют подобные программы
Новые счета vs. Существующие
Авторы CRS понимают, что обновить данные о бенефициарах и их адресах для всех существующих счетах в разумные периоды времени финансовые организации вряд ли смогут, поэтому для существующих и новых счетов используются разные правила.
Для новых счетов правила строже: банк обязан запрашивать релевантные данные (self-certification) сразу при открытии счетов вне зависимости от суммы, которую клиент планирует на счета зачислить. В частности вопросы могут включать страны налогового резидентства в прошлом году и TIN в заявленной стране (странах) налогового резидентства.
Конечно же, на практике это часто уже так, просто без упора на налоговое резидентство. Из-за FATCA, на практике банки в РА уже будут проводить очень схожий набор операций для граждан США, чтобы затем направить их в IRS.
Lower-value Accounts (Счета с более низкими остатками)
Процедура для Lower-value Accounts описана на страницах 32-34 в документации CRS.
Счетами с более низкими остатками (Low/Lower-value Accounts) в CRS считаются счета (группы счетов, см. ниже), чей баланс не превышает эквивалент USD 1M (в некоторых документах: USD 250K, порог со временем увеличили). Например, именно порог в USD 1M использует налоговая Канады.
Для этих счетов, а точнее их бенефициаров, банки проводят обычный review, включающий в себя:
- Электронный поиск всех известных адресов (как проживания, так и почтовых, P.O. box, ”hold mail”) клиента вне текущей юрисдикции. Это в первую очередь означает использование уже имеющихся данных о клиенте, а не активный поиск новой информации
- Сбор всех известных телефонных номеров клиентов вне текущей юрисдикции
- Информацию обо всех странах, куда клиент совершал(а) банковские переводы
- Поиск всех известных доверенностей вне текущей юрисдикции
- Если потребуется: self-certification, то есть запрос документов, подтверждающих налоговое резидентство в той или иной стране в отчётный период, у клиента
High-value Accounts (Счета со значительными остатками)
Счетами со значительными остатками считаются счета (группы счетов, см. ниже), чей баланс превышает USD 1M.
Для них справедливы все те же шаги, что и для Lower-value Accounts, плюс
- Если потребуется, использовать бумажные источники информации не старше 5 лет, чтобы найти данные о фактическом и налоговом резидентстве бенефициара
- Любые данные, полученные при AML/KYC оценке клиента
Aggregation (Суммирование балансов счетов)
См. страницу 42 в документации CRS и Aggregation Rules в документации налоговой Канады на тему CRS.
Для определения применимых ко счёту правил (Lower value vs. High value) используется сумма балансов всех счетов клиента (конечного бенефициара) в организации, а не каждого конкретного счета. Таким образом, дробление суммы денег на N счетов не поменяет применяемые банком правила анализа.
А что со счетами ЮЛ?
Для счетов ЮЛ процедуры гораздо сложнее из-за их разнообразия, поэтому они намеренно не включены в эту статью.
Целью процедур для счетов ЮЛ является определение конечных бенефициаров, пропуская shell companies и формально ответственных за счета лиц (controlling persons, custodians, и так далее).
В случае со счетами ИП в Армении определение конечного бенефициара не составит для банка никакой сложности.
Какие данные о счетах передаются
Согласно страницах 29, 94-105 в документации CRS, страницы 8, 15-26 и 48-49 в CRS Implementation Handbook и части Validation of self-certification в документации налоговой Канады на тему CRS:
- Полное имя клиента
- Дата рождения
- Место рождения
- Адрес проживания on file
- Юрисдикция налогового резидентства (сообщается с разумным подтверждением самим клиентом)
- Местный TIN (номер налогоплательщика)
- Если известен, TIN в стране, с которой производится обмен
- Суммарный (aggregated) баланс всех счетов этого конечного бенефициара в банке (брокере, и так далее) на 31 декабря отчётного периода
- Процентный и иной доход по счету за отчётный период (зависит от типа счета)
Ответственность за предоставление ложных или устаревших данных полностью лежит на клиенте и регулируется местным законодательством, а также условиями обслуживания конкретного банка.
Кто попадает в обмен?
Источники: страницы 29-35, 65-77 в документации CRS, разделы Acceptable documentary evidence, Curing self-certification errors, Curing indicia в документации налоговой Канады на тему CRS.
Короткий ответ — налоговые нерезиденты страны, в банках, брокерах и других финансовых организациях которой у них есть счета (напрямую или через цепочку ЮЛ, трастов и так далее).
Как налоговое резидентство клиента определяется банком уже было описано выше, но приведём краткую версию.
Для начала банк определяет, в каких странах клиент может быть налоговым резидентом:
- С помощью текущих и исторических (в отчётный период) данных о клиенте: адресах проживания, телефонных номерах, данных о международных банковских переводах
- Для очень узкого ряда стран (в частности США и Венгрии), где гражданство играет роль в определении налогового резидентства: наличие гражданства этих стран
- Согласно реестру доверенностей в стране проживания, созданных для использования в других странах
Плюс данные, предоставленные клиентом в рамках self-certification (добровольного либо требуемого раскрытия клиентом данных о своем налоговом резидентстве).
В избежание ошибочного включения в обмен, иммигрантам в Армении очень рекомендуется использовать местный номер телефона в профиле банка, а также подтвердить проживание в Армении и сменить адрес клиента.
В отдельных странах могут существовать типы счетов, которые не облагаются налогом и имеют лимит на пополнение в год. Согласно НК, в Армении таких типов счетов фактически нет, но можно упомянуть один пример: временные escrow счета, используемые при сделках по покупке недвижимости.
Как часто происходит обмен?
Период может меняться в зависимости от местного законодательства или соглашениям между отдельными странами, но как правило обмен происходит раз в год, без определения конкретной даты или месяца, за предыдущий налоговый период (то есть предыдущий календарный год).
Что происходит в случае ошибок и конфликтов в данных?
Источники: разделы Acceptable documentary evidence, Curing self-certification errors, Curing indicia в документации налоговой Канады на тему CRS.
В случае конфликтов налоговые, банки и клиент стараются прояснить ситуацию. CRS лишь предлагает 2-3 сценария того, как это может быть сделано. Рекомендации подразумевают участие налоговых служб и банков в разрешении конфликтов и выяснение деталей как у клиента, так и из других источников.
Обязанность предоставлять своевременные данные о своем адресе проживания и налоговом резидентстве, а также ответственность за предоставление ложных данных полностью лежит на клиенте согласно местному законодательству и условиям обслуживания в отдельном банке или другой финансовой организации.
Что это значит для меня?
Для налоговых резидентов Армении без счетов в третьих странах
Для налоговых резидентов Армении, у которых нет счетов в странах (кроме страны исхода, так как наличие счетов там банком будет подразумеваться), от присоединения Армении к обмену финансовой информацией в рамках CRS не изменится абсолютно ничего, кроме (вероятно) необходимости раз в год подтверждать резидентство в Армении в каждом банке, где человек является клиентом.
Для налоговых резидентов Армении со счетами в третьих странах
Присоединение Армении к обмену финансовой информацией в рамках CRS упростит получение КГД Армении данных о балансах, доходе и обороте по зарубежным счетам, если не получится доказать местное налоговое резидентство банкам в этих странах.
Для налоговых резидентов других стран, работающих через счета ИП в Армении
Присоединение Армении к обмену финансовой информацией в рамках CRS упростит получение налоговой службой страны резидентства данных о балансах, доходе и обороте по армянским счетам. Даже ни смотря на то, что эффект может быть сильно растянут во времени, например, на год, два или три.
Периодическое обновление данных клиента
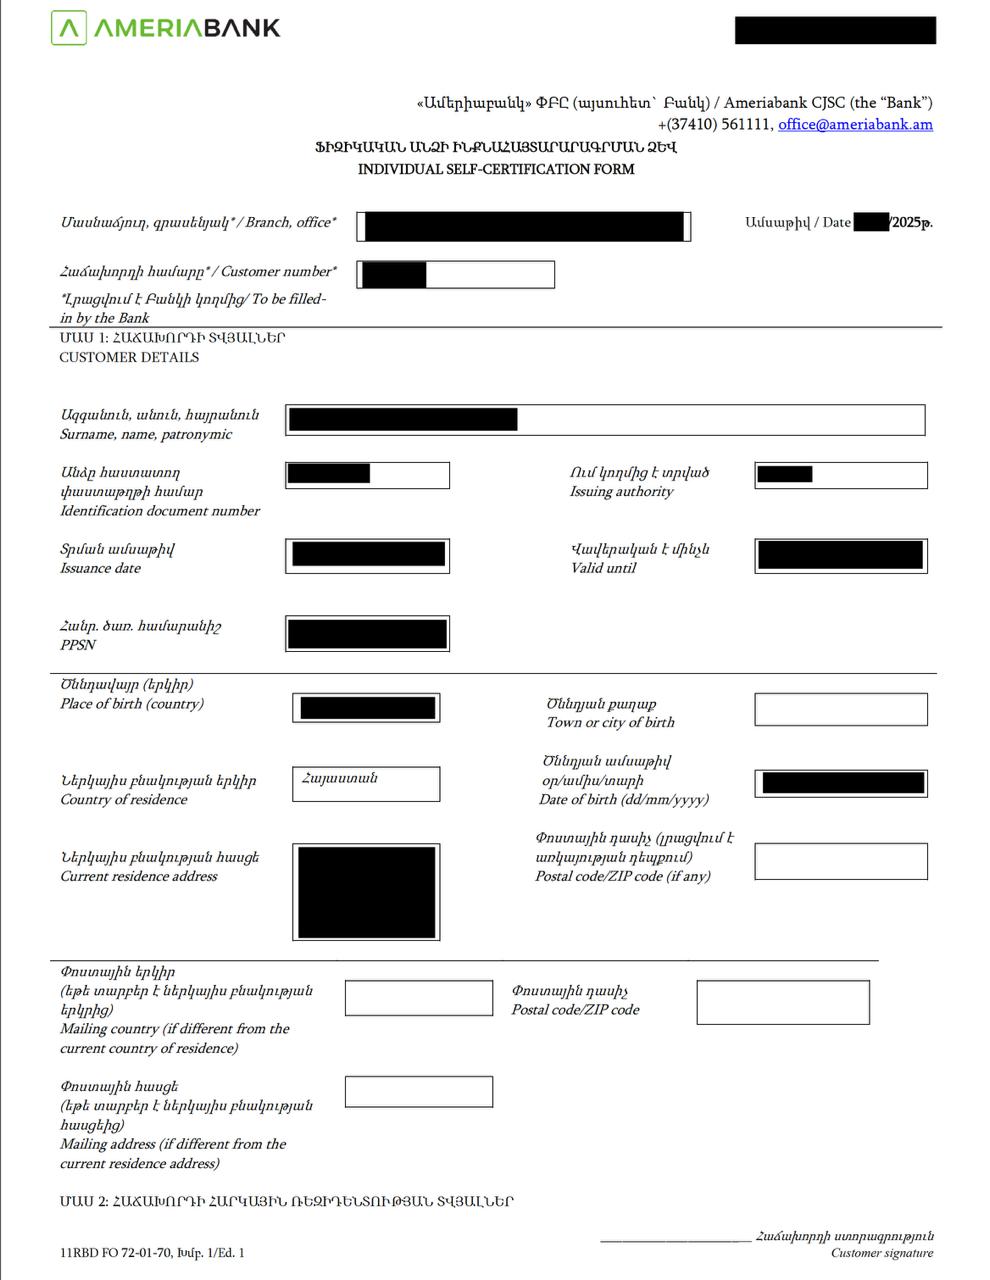
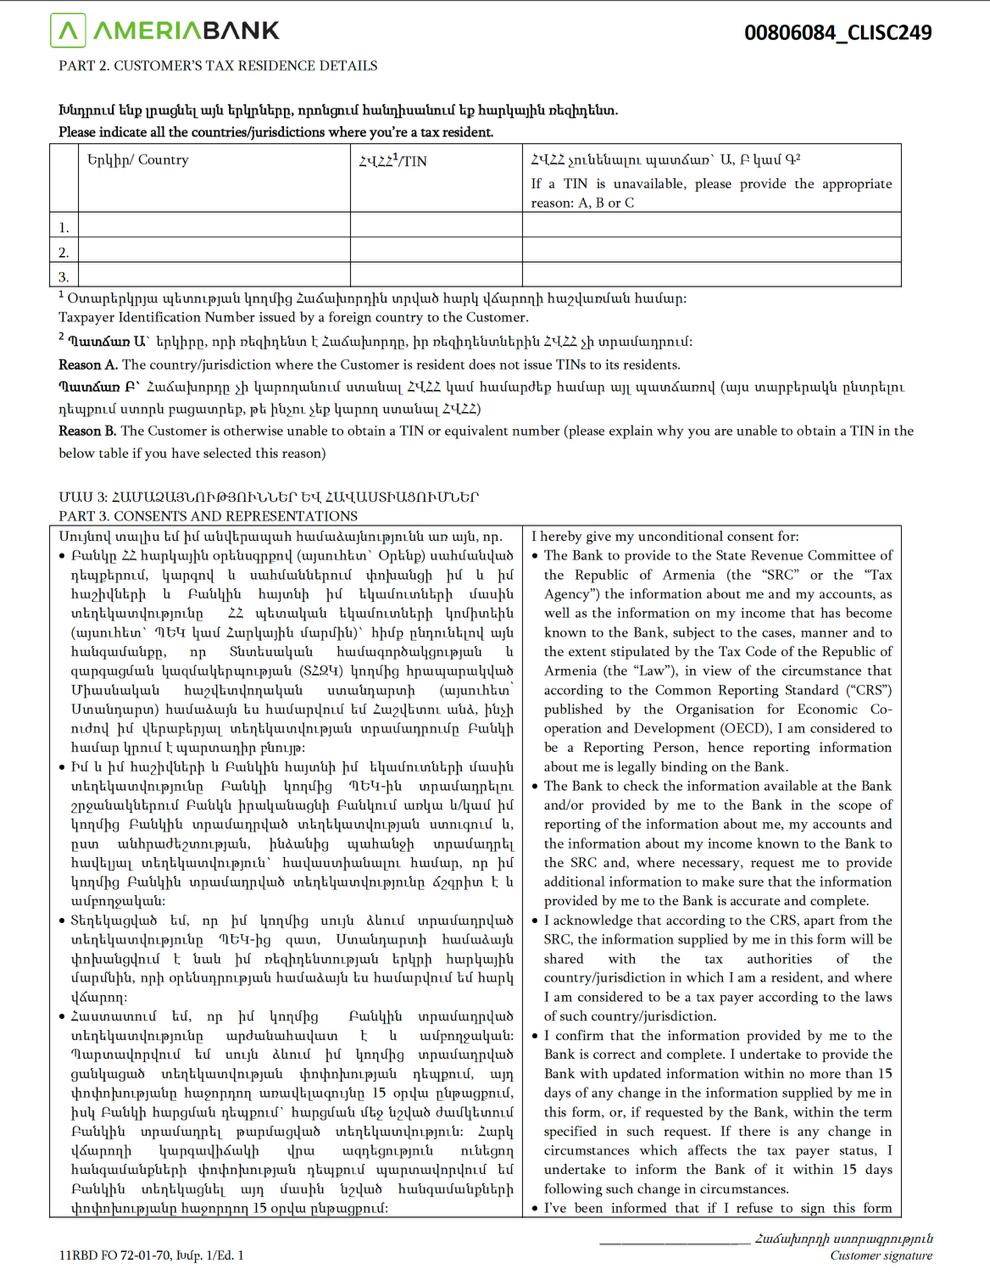
Одним из главных эффектов присоединения юрисдикции к CRS обмену состоит в том, что банки, брокеры и другие финансовые организации должны будут чаще подтверждать личные данные, адрес и налоговое резидентство клиента.
Форма для обновления клиентских данных (self-certification) от ACBA
2025.07.10 ACBA форма CRS self-certification.pdf
Форма для обновления клиентских данных (self-certification) от Ardshinbank
2025.07.10 Ardshinbank, шаблон для обновления клиентских данных в рамках CRS.docx
Форма для обновления клиентских данных от Ameria
Что ещё описывает CRS?
Весьма широкий список тем, связанных с определением конечных бенефициаров счетов.
CRS также описывает машинный формат для обмена, data privacy, необходимость шифрования передаваемых данных, и другие рекомендации для реализации соглашения, которые не являются релевантными для иммигрантов в Армении.